Cashback
Le cashback, est ce une arnaque ? Ce qui est vrai, ce qui ne l'est pas, et comment vérifier
Personne ne donne de l'argent sans raison, et la méfiance est un bon réflexe. Voici d'où vient vraiment l'argent du cashback, ce qu'une application voit de votre banque, pourquoi un remboursement peut ne jamais arriver, et quelles sont les vraies escroqueries qui se cachent derrière le mot « remboursement ». Chaque fait vient d'une source officielle, citée en bas de page.

La réponse honnête
Non, le cashback n'est pas une arnaque. C'est une part de la commission qu'un commerçant verse à un site qui lui amène un client. Le site vous en reverse un morceau pour que vous passiez par lui plutôt que par un autre.
Mais la méfiance a de vraies raisons d'exister. Un cashback peut ne jamais arriver, votre cagnotte n'est pas un compte en banque, et relier sa carte donne à l'application la liste de vos achats. Surtout, les escrocs se servent du mot « remboursement » pour voler des coordonnées bancaires.
- Ce qui est réel : l'argent vient d'une commission du commerçant, et les conditions pour le toucher sont écrites noir sur blanc.
- Ce qui peut décevoir : une commande annulée, un bloqueur de publicités ou un seuil de retrait non atteint, et rien n'arrive.
- Ce qui est dangereux : les faux messages de remboursement, qui n'ont rien à voir avec une vraie application de cashback.
Ce guide s'appuie sur les conditions générales des marques, sur le registre officiel des établissements financiers, et sur les pages de la répression des fraudes, de la CNIL et de cybermalveillance.gouv.fr, toutes relues le 30 septembre 2026.
Une précision, parce que c'est la règle de ce site : Ascendra est rémunéré quand vous vous inscrivez par ses liens. Cela ne change rien à ce qui suit, et vous verrez que plusieurs passages ne vont pas dans le sens de l'inscription.
D'où vient l'argent, étape par étape
Les conditions générales d'iGraal le disent sans détour : le service repose sur l'affiliation. Quand vous achetez chez un commerçant en passant par le lien du site de cashback, ce commerçant paie une commission au site. Le site fixe lui même la part qu'il vous reverse, marchand par marchand.
Pour savoir que l'achat vient bien de vous, le site pose un petit fichier de suivi dans votre navigateur, ce qu'on appelle un cookie. Sans lui, personne ne peut relier votre commande à votre compte, et personne ne vous doit rien.
Le trajet d'un euro de cashback
- Le clic
Vous passez par le lien du site de cashback
Le cookie de suivi est posé. Si vous allez sur d'autres sites entre temps, ou si votre navigateur le bloque, le suivi peut s'interrompre.
- L'achat
Vous payez le commerçant, normalement
Vous payez le prix affiché par le commerçant. Le cashback ne vient pas de votre poche mais, plus tard, de la commission que le commerçant verse au site.
- L'attente
Le cashback apparaît « en attente »
Tant que vous pouvez annuler ou renvoyer votre commande, le montant reste provisoire. Il n'est pas encore à vous.
- La validation
Le commerçant confirme la vente
Une fois le délai de rétractation passé et la commission confirmée, le cashback devient disponible.
- Le retrait
Vous demandez le virement
Seulement quand votre cagnotte atteint le seuil fixé par le site. Chez iGraal, le premier retrait se fait par virement et doit être d'au moins 20 euros.
Les applications qui fonctionnent avec une carte reliée, comme Joko pour les achats en magasin, suivent le même principe. Au lieu d'un cookie, c'est la ligne de l'achat sur votre relevé bancaire qui prouve que vous êtes passé chez le commerçant. D'où la question qui inquiète le plus, et à laquelle la section suivante répond.
Ce qui inquiète, point par point
Pourquoi une entreprise donnerait elle de l'argent pour rien ?
Elle ne le donne pas pour rien : elle achète un client. Un commerçant dépense beaucoup en publicité pour attirer des acheteurs. Payer une commission seulement quand une vente a lieu lui coûte souvent moins cher.
C'est aussi pour cela que tout est conditionné. Pas de vente confirmée, pas de commission, donc pas de cashback.
Est ce que je vais payer quelque chose ?
Non. Chez Joko par exemple, les conditions générales précisent que les services sont fournis gratuitement. Vous payez vos achats au commerçant, comme d'habitude, et c'est tout.
Méfiez vous en revanche de tout message qui vous demande de payer des frais pour débloquer un remboursement. Aucun service honnête ne fonctionne comme ça, et c'est le signe d'une escroquerie décrite plus bas.
L'application voit elle mes identifiants bancaires ?
Pas chez Joko. La connexion à votre banque passe par Powens, un établissement de paiement agréé, et l'écran de connexion de l'application précise que vos identifiants ne sont jamais partagés avec Joko.
En revanche, l'application reçoit le détail de vos opérations : date, heure et libellé. C'est écrit dans sa politique de confidentialité. C'est le vrai prix du service, et il faut le connaître avant de s'inscrire.
Est ce que je vais être noyé sous les courriels ?
La CNIL est claire : pour envoyer de la publicité par courriel à un particulier, il faut en principe son accord préalable, donné par une case qui ne doit pas être cochée d'avance. Chaque message doit permettre de se désinscrire simplement.
Une exception existe pour les clients, sur des produits comparables à ceux qu'ils utilisent déjà. Le réglage des notifications se trouve dans l'application, et il vaut la peine d'y passer deux minutes le premier jour.
Mon argent est il garanti si le site ferme ?
Non, et c'est le point que peu de sites mentionnent. Les conditions d'iGraal écrivent que le cashback « ne constitue pas un dépôt » et ne rapporte pas d'intérêts. Ce n'est pas de l'argent placé dans une banque.
La garantie des dépôts, qui protège l'argent déposé dans une banque, ne couvre donc pas une cagnotte qui, selon les conditions du site lui même, n'est pas un dépôt. La réponse pratique est simple : retirez vos gains dès que le seuil est atteint, plutôt que de les laisser s'accumuler.
Relier sa banque : ce que l'application voit vraiment
Une directive européenne de 2015 sur les services de paiement permet à des entreprises autorisées de lire les comptes d'un client, avec son accord. En France, l'autorisation est délivrée par l'autorité de contrôle des banques, l'ACPR, qui tient un registre public : regafi.fr.
Nous y avons vérifié, le 30 septembre 2026, les deux acteurs qui interviennent quand vous reliez votre banque à Joko.
| Acteur | Son rôle | Ce que dit le registre officiel |
|---|---|---|
| Powens | Se connecte à votre banque et lit vos opérations | Établissement de paiement agréé, à Paris, code banque 16948 |
| Wylr, la société qui édite Joko | Reçoit vos opérations pour calculer le cashback | Inscrit comme agent de Powens depuis le 30 novembre 2018 |
| Perspecteev, qui édite Bankin' | Se connecte lui même aux banques de ses utilisateurs | Établissement de paiement agréé, code banque 16918 |
Registre regafi.fr de l'ACPR, consulté le 30 septembre 2026, et conditions générales de Joko mises à jour le 19 mars 2026.
Ce que Joko reçoit est écrit dans sa politique de confidentialité, mise à jour le 25 mars 2026 : les banques connectées et le détail des transactions, avec leur numéro, leur date, leur heure et leur libellé. Pour les achats en ligne passés par l'application, s'y ajoutent le nom du commerçant, la référence et le montant de la commande.
La même politique indique que ces habitudes d'achat peuvent servir à des statistiques, mais sous forme agrégée et anonymisée. La publicité ciblée passe par des cookies soumis à votre consentement, que vous pouvez retirer.
Vous pouvez supprimer votre compte à tout moment. Et si vous ne vous connectez plus pendant deux ans, Joko vous écrit, puis supprime le compte faute de réponse sous un mois.
-
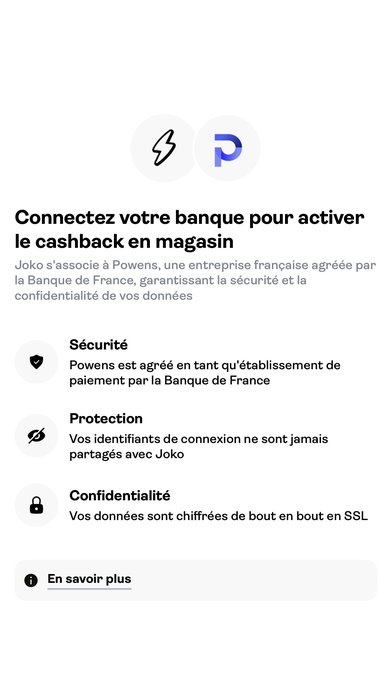 L'écran qui explique le rôle de Powens avant de relier sa banque
-
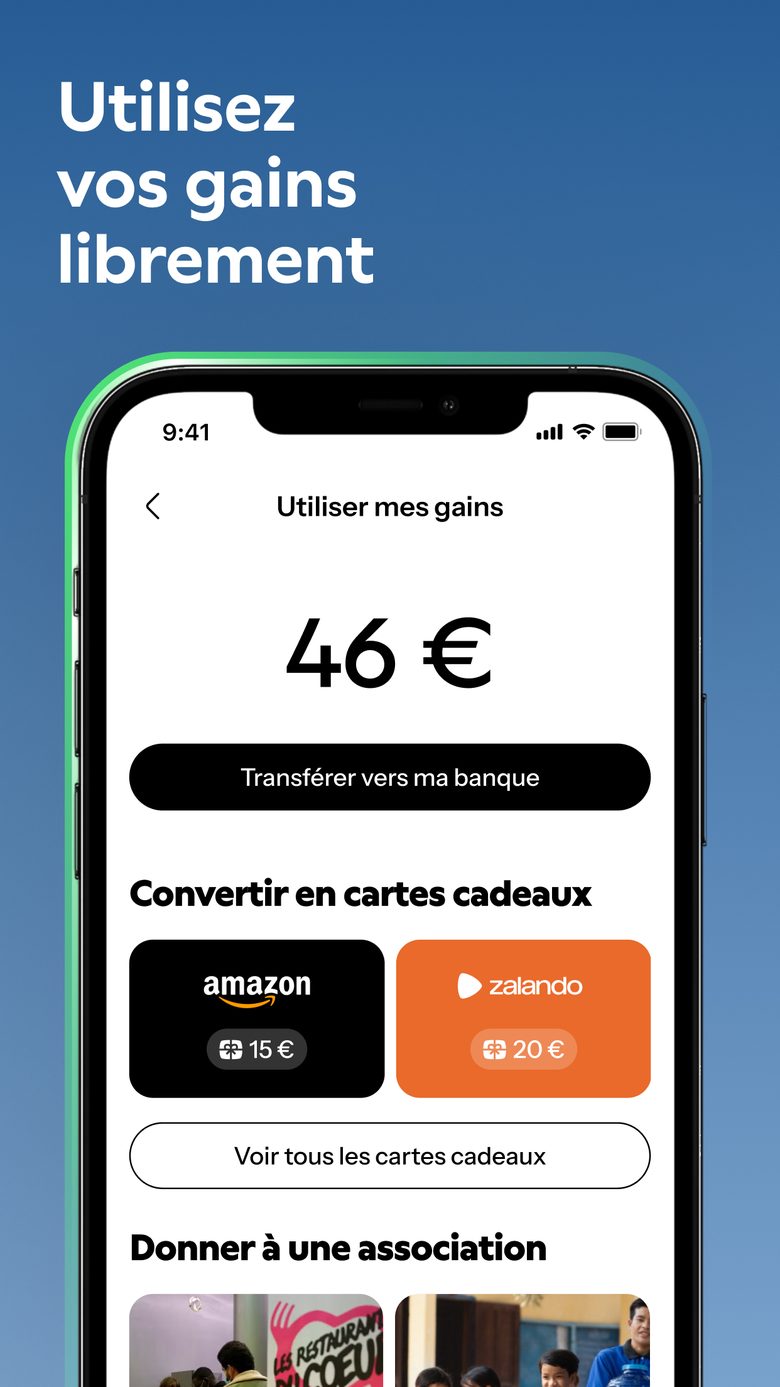 Les gains, qui se virent sur le compte en banque
-
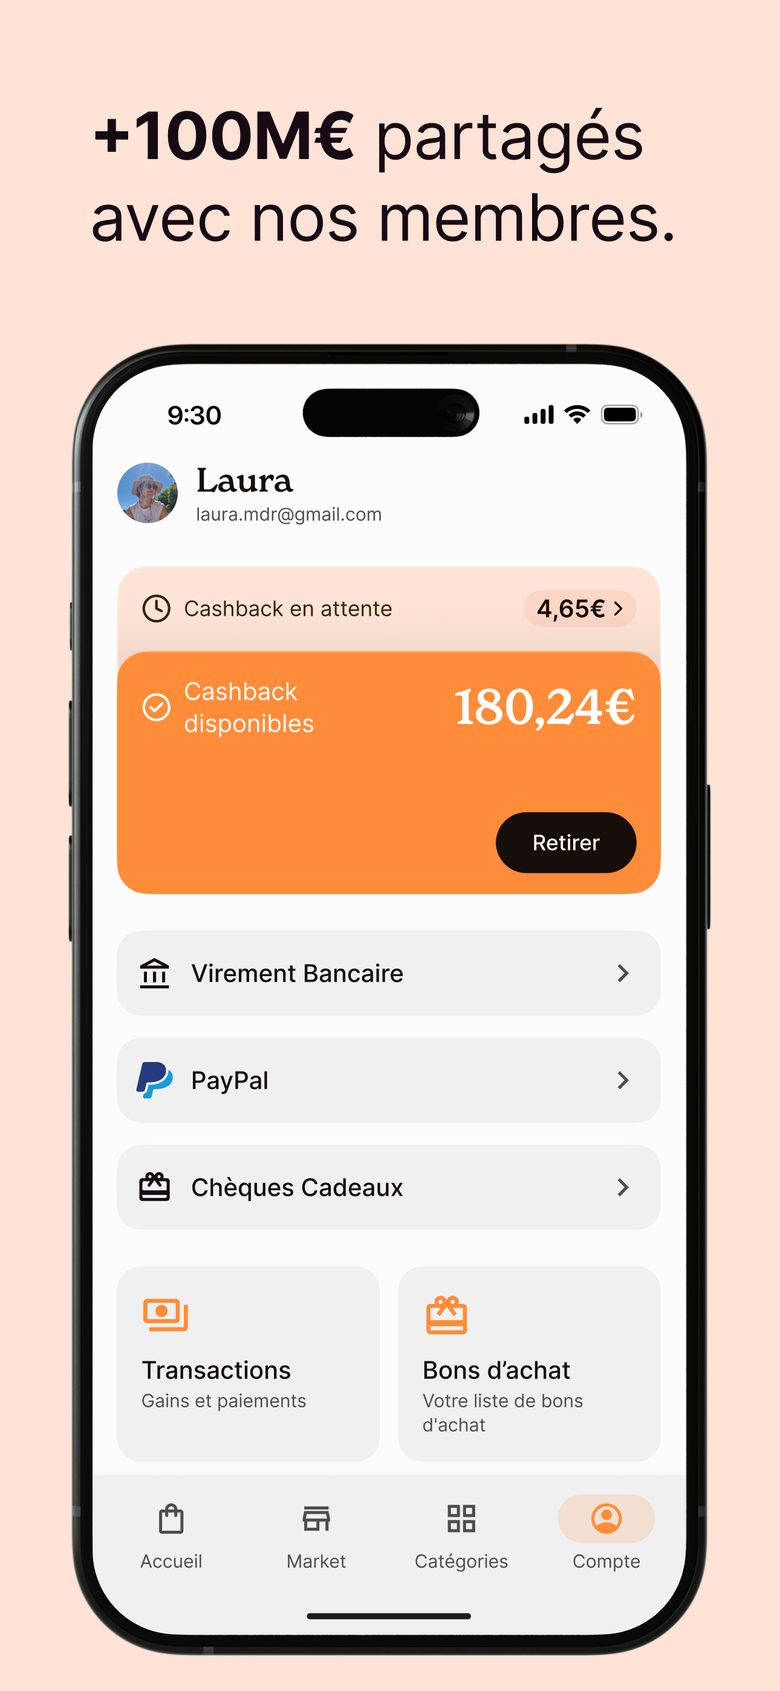 Chez iGraal, le retrait par virement, PayPal ou chèque cadeau
La première capture vient de l'application Joko, prise par Joris le 30 septembre 2026. Les deux autres sont publiées par Joko et iGraal sur l'App Store, relevées le même jour. Les montants et le nom affichés sont des exemples de l'éditeur.
Ce qui est vrai dans la crainte
Il y a bien des choses à reprocher à ce milieu, et elles ne sont pas toujours là où on les attend.
La première, ce sont les montants affichés ailleurs. Trois annuaires de parrainage consultés le même jour donnaient trois montants différents pour la même offre, et aucun ne disait quand il avait vérifié. Une prime supprimée continue d'être affichée pendant des mois, parce que personne ne relit.
La deuxième, ce sont les avis. La répression des fraudes décrit des avis négatifs supprimés, des avis positifs publiés plus vite que les négatifs, et de faux avis rédigés par les professionnels eux mêmes. La pratique est punie de deux ans de prison et 300 000 euros d'amende, mais elle existe encore.
La troisième, c'est la cagnotte elle même. Elle n'est pas protégée comme un compte bancaire, elle peut expirer, et une prime de bienvenue seule ne suffit presque jamais à atteindre le seuil de retrait.
Pourquoi un cashback peut ne jamais arriver
La plupart des déceptions ne viennent pas d'une tromperie, mais d'une condition qu'on n'avait pas lue. Les voici, telles que les écrivent les conditions générales d'iGraal et de Joko.
| La situation | Ce qui se passe | Ce qu'il faut faire |
|---|---|---|
| Vous annulez ou renvoyez la commande | Le cashback est supprimé : seuls les achats définitifs comptent | Rien, c'est normal. Il ne faut pas compter dessus avant la validation |
| Un bloqueur de publicités ou une extension de confidentialité est actif | Le suivi échoue, et iGraal précise que vous ne recevrez pas de cashback | Désactiver le bloqueur sur le site du commerçant le temps de l'achat |
| Vous visitez d'autres sites entre le clic et l'achat | Le suivi peut s'interrompre, et l'achat n'est plus rattaché à vous | Cliquer sur le lien juste avant de payer |
| Le commerçant ne paie pas sa commission | iGraal se réserve le droit de ne pas verser le cashback si le commerçant est en difficulté financière | Retirer ses gains dès que possible |
| Votre cagnotte dort trop longtemps | Chez iGraal, le cashback expire deux ans après la fin de l'année où il est devenu disponible | Retirer au moins une fois par an |
| Vous ne vous connectez plus | Chez Joko, le compte peut être désactivé après vingt quatre mois sans connexion, avec un mois de préavis | Ouvrir l'application de temps en temps, ou retirer avant d'arrêter |
Conditions générales d'iGraal et conditions générales de Joko, relues le 30 septembre 2026.
Les vraies arnaques se servent du mot « remboursement »
Si vous avez entendu parler d'une arnaque au remboursement, il s'agit très probablement de celle ci, qui n'a rien à voir avec une application de cashback. Cybermalveillance.gouv.fr, le service public d'assistance aux victimes, la décrit chaque année.
Un courriel, un SMS ou un appel annonce un remboursement ou un trop perçu, souvent aux couleurs des impôts, d'une banque ou d'une grande marque. Le message donne un montant précis pour paraître crédible, crée un sentiment d'urgence et contient un lien vers un faux site, qui vous demande vos identifiants ou votre carte bancaire.
La variante la plus coûteuse passe par téléphone. Un faux conseiller de votre banque, qui connaît déjà quelques informations sur vous, prétend avoir repéré une fraude et vous demande de « valider » une opération ou de lui lire un code reçu par SMS. Ce code sert en réalité à vider votre compte.
Si vous avez déjà cliqué sur un lien ou donné un code, voici l'ordre des gestes que donne cybermalveillance.gouv.fr.
Faites opposition sur votre carte, tout de suite
Appelez votre banque ou utilisez son application. Chaque minute compte, surtout si vous avez donné un code.
Changez vos mots de passe
Celui du compte concerné d'abord, puis tous ceux qui lui ressemblent.
Signalez le message
Un SMS frauduleux se transfère gratuitement au 33700. Une fraude à la carte bancaire se signale sur Perceval, la plateforme officielle prévue pour cela.
Faites vous aider et portez plainte
Le 17Cyber et le 0 805 805 817 orientent les victimes. France Victimes répond au 116 006, tous les jours. La plainte se dépose au commissariat, à la gendarmerie ou auprès du procureur.
Comment vérifier par vous même
Lisez les mentions légales et les conditions
La répression des fraudes le rappelle : un site doit publier son nom officiel, son adresse et ses contacts. Un site de cashback sérieux publie aussi ses conditions générales, avec le seuil de retrait et les cas où le cashback est refusé. Des conditions vagues ou introuvables doivent vous alerter.
Vérifiez qui touche à votre banque
Si l'application vous demande de relier un compte, cherchez le nom de l'entreprise qui se connecte sur regafi.fr. Elle doit y apparaître comme établissement agréé, ou comme agent d'un établissement agréé.
Allez lire la page officielle de l'offre
C'est la seule source qui fasse foi. Toute autre page, la nôtre comprise, est une copie qui peut avoir vieilli. Sur le catalogue d'Ascendra, la date de relecture est écrite sous chaque offre.
Lisez la condition, pas le montant
Le montant attire l'œil, la condition décide de ce que vous touchez : un premier achat, un délai, un seuil de retrait.
Regardez les avis, mais pas seulement
Une note élevée sur trente avis ne vaut rien, la même sur des dizaines de milliers dit quelque chose. La répression des fraudes conseille aussi de taper le nom du site avec le mot arnaque dans un moteur de recherche, pour voir ce que d'autres ont vécu.
En cas de problème, signalez le
SignalConso, le service de la répression des fraudes, transmet votre signalement à l'entreprise, qui peut vous répondre. Il ne règle pas votre litige à votre place, mais la répression des fraudes intervient quand les signalements s'accumulent ou quand le problème est grave.
Ce qu'on fait, nous, et ce qu'on ne fait pas
Aucun montant de prime n'est écrit dans le texte de cet article. Ils descendent tous du catalogue au moment où vous ouvrez la page : une offre corrigée corrige d'elle même tous les articles qui en parlent.
Chaque offre est relue sur la page officielle de la marque ou depuis un compte réel, jamais recopiée d'un autre annuaire, et la date de ce relevé est affichée. Une offre dont les conditions ne sont plus vérifiables sort du catalogue.
Quand une prime ne suffit pas à atteindre le seuil de retrait, la fiche le dit. Quand une offre ne verse rien au filleul, elle le dit aussi, même si elle rapporte au parrain.
#1

Joko
Reliez votre carte, le cashback tombe automatiquement.
5 € pour vous
- Sans dépôt
- Code à saisir à l'inscription
Codekpaglh
Conditions relues le 30 septembre 2026
Voir l’offre#2

iGraal
Cashback sur vos achats en ligne, via l’extension.
15 € pour vous
- Sans dépôt
- Pas de code : lien obligatoire
- 8,33 € d’achat sous 90 jours
Conditions relues le 7 octobre 2026
Voir l’offre#3

Poulpeo
Cashback et codes promo réunis, sur vos achats en ligne.
5 € pour vous
- Sans dépôt
- Retrait à partir de 10 €
CodeyPt8ab
Conditions relues le 11 septembre 2026
Voir l’offre#4

Widilo
Cashback et codes promo, chez des milliers de marchands.
5 € pour vous
- Sans dépôt
- Pas de code : lien obligatoire
- Retrait à partir de 20 €
Conditions relues le 11 septembre 2026
Voir l’offrePour décider en connaissance de cause
Le cashback n'est pas une arnaque, mais ce n'est pas non plus de l'argent facile. C'est une petite remise sur des achats que vous alliez faire, versée avec retard et sous conditions, en échange d'une information sur vos habitudes d'achat.
Si ce marché vous convient, trois réflexes suffisent : passer par le lien juste avant de payer, retirer ses gains dès que le seuil est atteint, et ne jamais répondre à un message qui promet un remboursement. S'il ne vous convient pas, ne vous inscrivez pas : c'est une décision parfaitement raisonnable, et aucune prime ne devrait la faire changer.
Chaque fiche du catalogue porte la date à laquelle ses conditions ont été relues. Si cette date est ancienne au moment où vous lisez ces lignes, vérifiez chez la marque avant de vous inscrire.
Les sources
- Fonctionnement du cashback par affiliation, cookies de suivi, cashback refusé si un bloqueur de publicités est actif ou si le suivi est interrompu, crédit provisoire pendant le délai de rétractation, cashback qui « ne constitue pas un dépôt », premier retrait par virement d'au moins 20 euros, validité de deux ans, refus possible si le commerçant ne paie pas sa commission.iGraal, conditions générales, fr.igraal.com/conditionslu le 30 septembre 2026
- Seuls les achats définitifs donnent droit au cashback, minimum de conversion fixé dans l'application, désactivation après vingt quatre mois d'inactivité, et Joko édité par Wylr, agent de Powens, établissement de paiement agréé sous le code 16948.Joko, conditions générales mises à jour le 19 mars 2026lu le 30 septembre 2026
- Données reçues par Joko (banques connectées, détail des transactions, données d'achat), statistiques agrégées et anonymisées, publicité ciblée par cookies soumis au consentement, suppression du compte et règle des deux ans d'inactivité.Joko, politique de confidentialité mise à jour le 25 mars 2026lu le 30 septembre 2026
- Powens, établissement de paiement agréé, code banque 16948 ; Wylr, agent de Powens depuis le 30 novembre 2018 ; Perspecteev, nom commercial Bridge, établissement de paiement agréé, code banque 16918.Registre regafi.fr de l'ACPRlu le 30 septembre 2026
- Consentement préalable à la prospection par courriel, case non cochée d'avance, désinscription simple, exception pour les clients sur des produits analogues.CNIL, la prospection commerciale par courrier électronique, SMS et automate d'appellu le 30 septembre 2026
- Pratiques frauduleuses sur les avis en ligne, et sanction de deux ans de prison et 300 000 euros d'amende.economie.gouv.fr, « Peut on faire confiance aux avis en ligne ? », écrit le 7 janvier 2025lu le 30 septembre 2026
- Vérifier les mentions légales et les conditions, se méfier des offres trop alléchantes, chercher le nom du site avec le mot arnaque, ne pas se fier aux seuls avis.economie.gouv.fr, « Achats en ligne : comment vérifier la fiabilité d'un site internet ? », écrit le 17 novembre 2025lu le 30 septembre 2026
- Fonctionnement de SignalConso : l'entreprise est prévenue, la répression des fraudes voit le signalement, la plateforme oriente sans régler le litige.signal.conso.gouv.fr, page « Comment ça marche »lu le 30 septembre 2026
- Scénario du faux remboursement : montant précis, codes visuels de l'administration, urgence, lien vers un faux site ; le vrai remboursement d'impôt arrive seul, sans frais ni validation par carte.cybermalveillance.gouv.fr, « Remboursement d'impôt : attention aux tentatives d'hameçonnage », mis à jour le 8 septembre 2026lu le 30 septembre 2026
- Que faire en cas d'hameçonnage : opposition, 33700, 17Cyber et 0 805 805 817, plainte, France Victimes au 116 006, changement des mots de passe.cybermalveillance.gouv.fr, fiche réflexe hameçonnage, mise à jour le 7 mai 2026lu le 30 septembre 2026
- Déroulement de la fraude au faux conseiller bancaire, et signalement sur la plateforme Perceval.cybermalveillance.gouv.fr, fiche réflexe fraude au faux conseiller bancaire, mise à jour le 7 mai 2026lu le 30 septembre 2026
- Délai de rétractation de quatorze jours pour un achat à distance.Service public, fiche F10485, vérifiée le 1er janvier 2026lu le 30 septembre 2026
Cet article peut servir à quelqu’un ?
À lire ensuite
- Cashback Joko en 2026 : ce que voit l'application quand vous reliez votre banque, et ce que ça rapporte vraiment
- Cashback iGraal en 2026 : comment ça marche, quand l'argent arrive, et ce qui fait perdre son cashback
- Cashback Cashback en 2026 : sept applications comparées, et ce qu'elles demandent en échange
Qu’en pensez-vous ?
Personne n’a encore réagi à cet article. À vous de commencer.